1. Ситуация: цифры, которые не врут
Сохранение капитала — главная задача бизнеса. Российский бизнес в 2026 году работает в условиях, которые ещё пять лет назад показались бы сценарием экономического триллера.
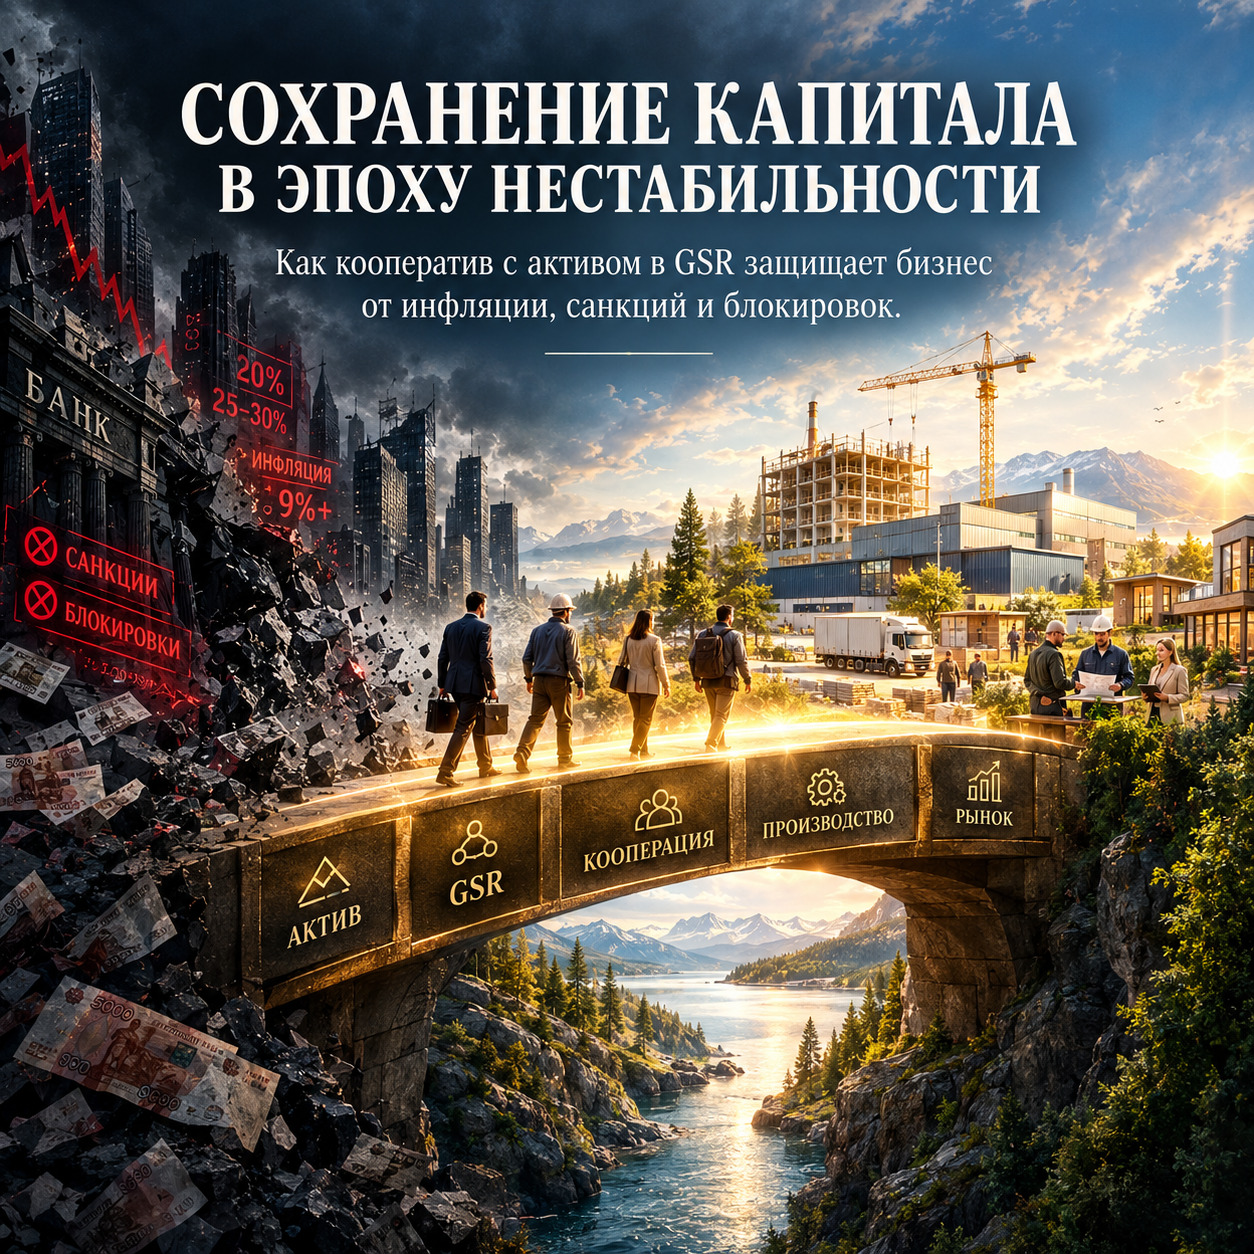
Ключевая ставка ЦБ держится в районе 20% годовых. Ипотека — 25–30%. Инфляция официально около 9%, но реальная покупательная способность рубля падает быстрее. Налоговая нагрузка растёт: с 2025 года введена прогрессивная шкала НДФЛ, увеличен налог на прибыль, ужесточён контроль за трансакциями.
Для строительного бизнеса это означает — и в первую очередь для девелоперов, которые сегодня в самой затруднительной ситуации:
- спрос падает: покупатель не может взять ипотеку под 30%;
- себестоимость растёт: материалы, логистика, зарплаты;
- оборотный капитал съедается: деньги, которые должны идти на развитие, уходят на покрытие текущих расходов;
- складские запасы превращаются в неликвид: построенные дома не продаются, участки простаивают.
И самое главное: никто не верит, что завтра будет лучше. Бизнес понимает: климат ухудшается, и это надолго. Именно поэтому сохранение капитала становится для бизнеса не абстрактной задачей, а вопросом выживания.
2. Диагноз: что происходит с капиталом
Любой предприниматель, который думает на два шага вперёд, задаёт себе один вопрос: как сохранить то, что заработано? Сохранение капитала про то, чтобы модель продолжала работать.
Потому что если не сохранить — модель перестанет работать. Не будет капитала на развитие. Всё уйдёт в затоварку, в избыточные складские помещения, в недвижимость, которая не продаётся. В неликвид.
Три стратегии, которые выбирает бизнес:
| Стратегия | Что делает | Результат |
| Прятаться | Держит деньги в фиате, ждёт | Фиат обесценивается. 9% инфляции — это минус 9% капитала в год |
| Ждать | Ничего не делает, надеется на лучшее | Ожидание убивает. Пока ждёшь — конкуренты адаптируются |
| Адаптироваться | Ищет новые модели | Единственная работающая стратегия. Но требует инструментов |
Первые две — путь к потере. Третья — путь к выживанию.
Важно понимать: конкурентный бизнес по своей природе стремится к развитию в любой момент времени и в тех реалиях, которые ему предлагают. Он не может иначе — иначе он перестаёт быть бизнесом. Это его главное отличие от тех, кто живёт на военных, государственных или иных ангажированных заказах: те умрут в любом случае, потому что их существование зависит не от рынка, а от бюджета. А конкурентный бизнес выживет — потому что умеет адаптироваться. Вопрос только в инструментах.
3. Что не так с фиатом
Билет Банка России — это средство платежа, но не средство сохранения. И даже не средство обмена в полном смысле слова.
Он слаб. Его курс не отражает реальное состояние рынка — он отражает решения регулятора, политическую конъюнктуру и внешние ограничения. Курс рубля сегодня — это не цена рубля на рынке, а административная величина. Рынок давно не формирует его — он лишь приспосабливается к нему.
Он не является обменным средством. Попробуйте обменять крупную сумму рублей на что-то за пределами России. Попробуйте вывезти их. Попробуйте заплатить ими за рубежом. Даже внутри страны крупные расчёты требуют объяснений — откуда деньги, куда идут, зачем. Рубль — это не валюта в полном смысле. Это платёжное средство внутреннего контура — контура, который сжимается.
Он не обеспечен. Ни золотом, ни реальным активом. Его покупательная способность держится на доверии к государству, которое само ограничено в своих возможностях. Как только доверие падает — падает и он.
Он теряет покупательную способность. Официальная инфляция — 9%. Реальная — выше. Каждый год, пока рубль лежит, он теряет часть своей ценности. Это не временно. Это системно.
Его можно заблокировать. Счёт — по решению банка. Карту — по 115-ФЗ. Перевод — по санкциям. Деньги, которые лежат в системе, — это не ваши деньги. Это запись, которую можно закрыть.
В 90-е люди уже проходили это. Вклады сгорели. Ваучеры обесценились. Деньги «пропали».
Сегодня ситуация иная, но риск тот же: фиат нестабилен, несамостоятелен и не защищает. Он не решает задачу сохранения капитала. Он её усугубляет. Он работает внутри системы, которая сжимается. И чем дальше, тем меньше он способен выполнять даже функцию платежа.
4. Рынок не исчезнет
Есть иллюзия, что если система рухнет — рухнет всё. Это не так.
Рыночные отношения — это не то, что создаётся государством. Это то, что существует между людьми. Даже если рубль рухнет, если власть сменится, если границы закроются — люди продолжат обмениваться результатами труда. Продолжат строить, производить, продавать, покупать.
Вопрос не в том, будет ли рынок. Вопрос в том, что будет платёжным средством в переходный период.
Деньги — это только инструмент. Не они определяют рыночные отношения. Рыночные отношения определяют, каким должен быть инструмент.
5. Сохранение капитала: кооператив как мост защиты и стабильности
Сохранение капитала возможно — если есть инструмент, который работает вне фиатной системы. Что если есть инструмент, который позволяет:
- сохранить капитал, не теряя в ликвидности;
- вложить его в работающий актив, а не в неликвид;
- получить прибыль в моменте, а не ждать;
- гарантированно вернуть в любой момент — в *GSR, в фиате или в доле бизнеса?
Этот инструмент — кооператив с прогруженным балансом от СМПК «Светлая Великая Русь».
Это не банк. Не фонд. Не инвестиционная платформа. Это кооператив — форма, в которой люди объединяют активы для общей цели и сохраняют контроль над ними.
Не «альтернатива рынку». Не «уход от реальности». А конструкция, которая держит рынок, пока старая система рушится. Он порождает новые рыночные отношения, выходящие за рамки фиатного контура, — и делает предложение более прогнозируемым и привлекательным.
6. Как это работает
6.1. Вход компании
Компания входит в кооператив как ассоциированный член (или действительный — по выбору).
Что вносит компания:
- технологии,
- бизнес-модель,
- оборудование,
- производственные линии,
- репутацию.
Что вносит кооператив:
- среду вне санкционного контура,
- актив в GSR,
- минимизацию рисков и сохранность активов
- автономную рыночную среду,
- правовую защиту.
6.2. Фиксация пая
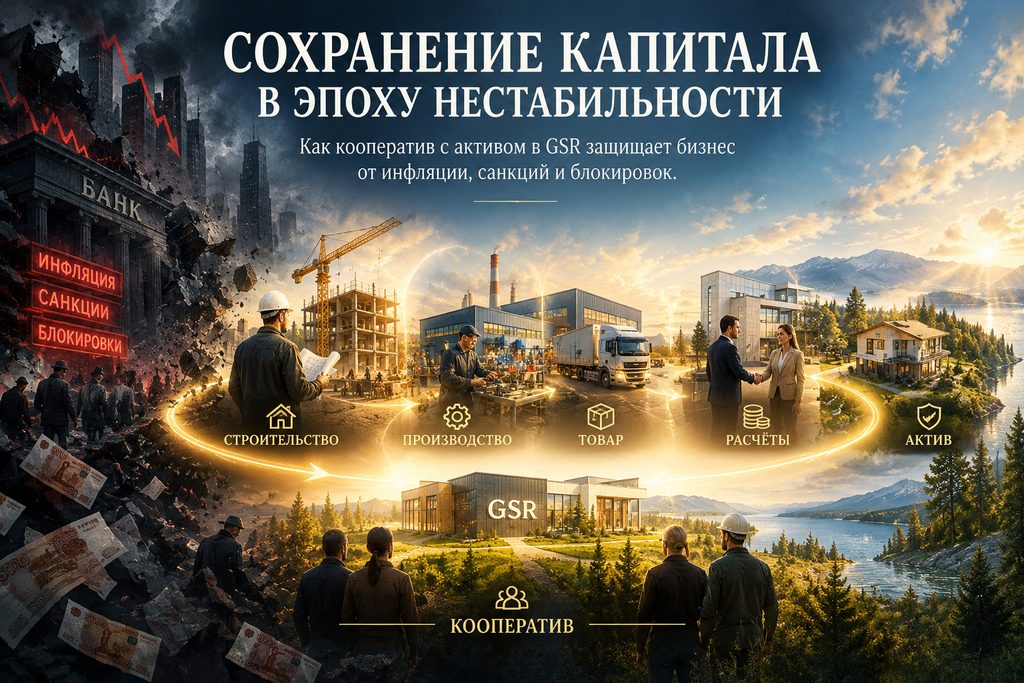
Пай компании фиксируется в GSR по курсу на дату входа. Это не «замораживание» — это депозитарий. Компания передаёт актив, кооператив обеспечивает его сохранность и целевое использование.
6.3. Работающий актив
Вложенный актив (технологии, оборудование) не лежит мёртвым грузом. Он участвует в проекте:
- строятся дома,
- привлекаются покупатели,
- поступает фиат,
- кооператив получает прибыль в моменте.
6.4. Покупатели
Покупатель дома:
- оплачивает часть в фиате,
- открывает счёт в Госбанке СССР,
- гасит остаток в GSR (или в фиате по курсу).
Это даёт покупателю:
- защиту от инфляции,
- независимость от ипотеки под 30%,
- возможность платить в золотом эквиваленте.
6.5. Выход компании
Компания может выйти из проекта:
- в GSR — на счёт в Госбанке;
- в фиате — по курсу на дату выхода;
- в доле бизнеса — если хочет продолжить;
- в результате труда — если хочет получить продукцию.
7. Что это даёт бизнесу
Сохранение капитала — главный интерес бизнеса. Но не единственный.
| Интерес бизнеса | Что даёт кооператив |
| Защита капитала | Пай фиксируется в GSR (золото) |
| Ликвидность | Выход в любой момент — в GSR, фиате или доле |
| Прибыль в моменте | Работающий актив приносит доход |
| Доступ к рынку | Регион, покупатели, инфраструктура |
| Налоговая экономия | Паевые взносы не облагаются НДС, не считаются доходом |
| Безопасность | Вексель на руках — не на счёте, не под санкциями |
| Наследуемость | Пай передаётся по наследству |
8. Внутренний финансовый контур
Банк внутри кооператива — это не коммерческий банк в обычном смысле. Он никого не кредитует, не выдаёт ипотеку, не обслуживает внешних клиентов. Это внутренний расчётный центр для участников кооператива.
Что он делает:
- открывает и ведёт счета в GSR для участников;
- проводит расчёты между участниками без банков-посредников;
- хранит активы в GSR;
- учитывает паи и обязательства;
- выпускает векселя;
- конвертирует фиат в GSR через казначейство;
- обеспечивает гарантии для участников.
Это позволяет создать замкнутый финансовый контур, в котором расчёты идут напрямую между производителем, покупателем и кооперативом — без SWIFT, без Visa, без внешних банков.
Главное: это не «услуги банка» для внешних клиентов. Это инфраструктура для своих. Участник кооператива получает счёт в GSR, переводит средства другому участнику, гасит пай, получает вексель — всё внутри одной системы. Внешний фиат входит только на входе, а дальше работает внутренний контур.
Именно это делает модель устойчивой: чем больше участников, тем меньше зависимость от внешней системы.
9. Налоговые преимущества
Кооператив — некоммерческая организация. Это даёт:
- паевые взносы не облагаются НДС (это инвестиции, а не реализация);
- паевые взносы не считаются доходом при целевом использовании;
- раздельный учёт целевых поступлений и предпринимательской деятельности;
Экономия может достигать 20–30% по сравнению с коммерческим застройщиком.
10. Заключение: сохранение капитала — условие процветания
Рынок не исчезнет. Люди продолжат строить дома, производить товары, обмениваться результатами труда.
Вопрос только в том, кто переживёт переходный период.
Те, кто прячется в фиат — потеряют.
Те, кто ждёт — опоздают.
Те, кто адаптируется — выиграют. Сохранение капитала — это не роскошь. Это условие, без которого не будет ни выживания, ни процветания.
Первый шаг — не деньги. Первый шаг — понять, какой актив у вас есть и как его зафиксировать. Дальше — разговор.
Кооператив — это инфраструктура адаптации. Переход уже начался. Вопрос — кто успеет.
__________________________
*GSR (Gold Soviet Ruble / Золотой Советский Рубль) — расчётная единица, обеспеченная физическим золотом. Один GSR эквивалентен одному грамму банковского золота (XAU). Введён в международный оборот Резолюцией Суверенного Международного Казначейства М1 № 001/RES2020 от 07.04.2020 в рамках перехода мировой финансовой системы на Золотой Стандарт (Базель III). Эмиссия осуществляется под обеспечение системного балансового банковского золота и учитывается на казначейских счетах Государственного Банка СССР. GSR не подвержен инфляции, не зависит от решений центральных банков, не подпадает под санкции и блокировки. Используется для расчётов, сохранения активов, выплат компенсаций и пенсий, а также для формирования паёв в кооперативной системе. Курс GSR фиксирован: 1 GSR = 1 грамм золота.
_________________________
Присоединяйтесь к обсуждению этой и других тем в первой в мире суверенной социальной сети Союз портал: https://social.governmentussr.com
Новые суверенные ресурсы ГКЧП СССР

[…] […]